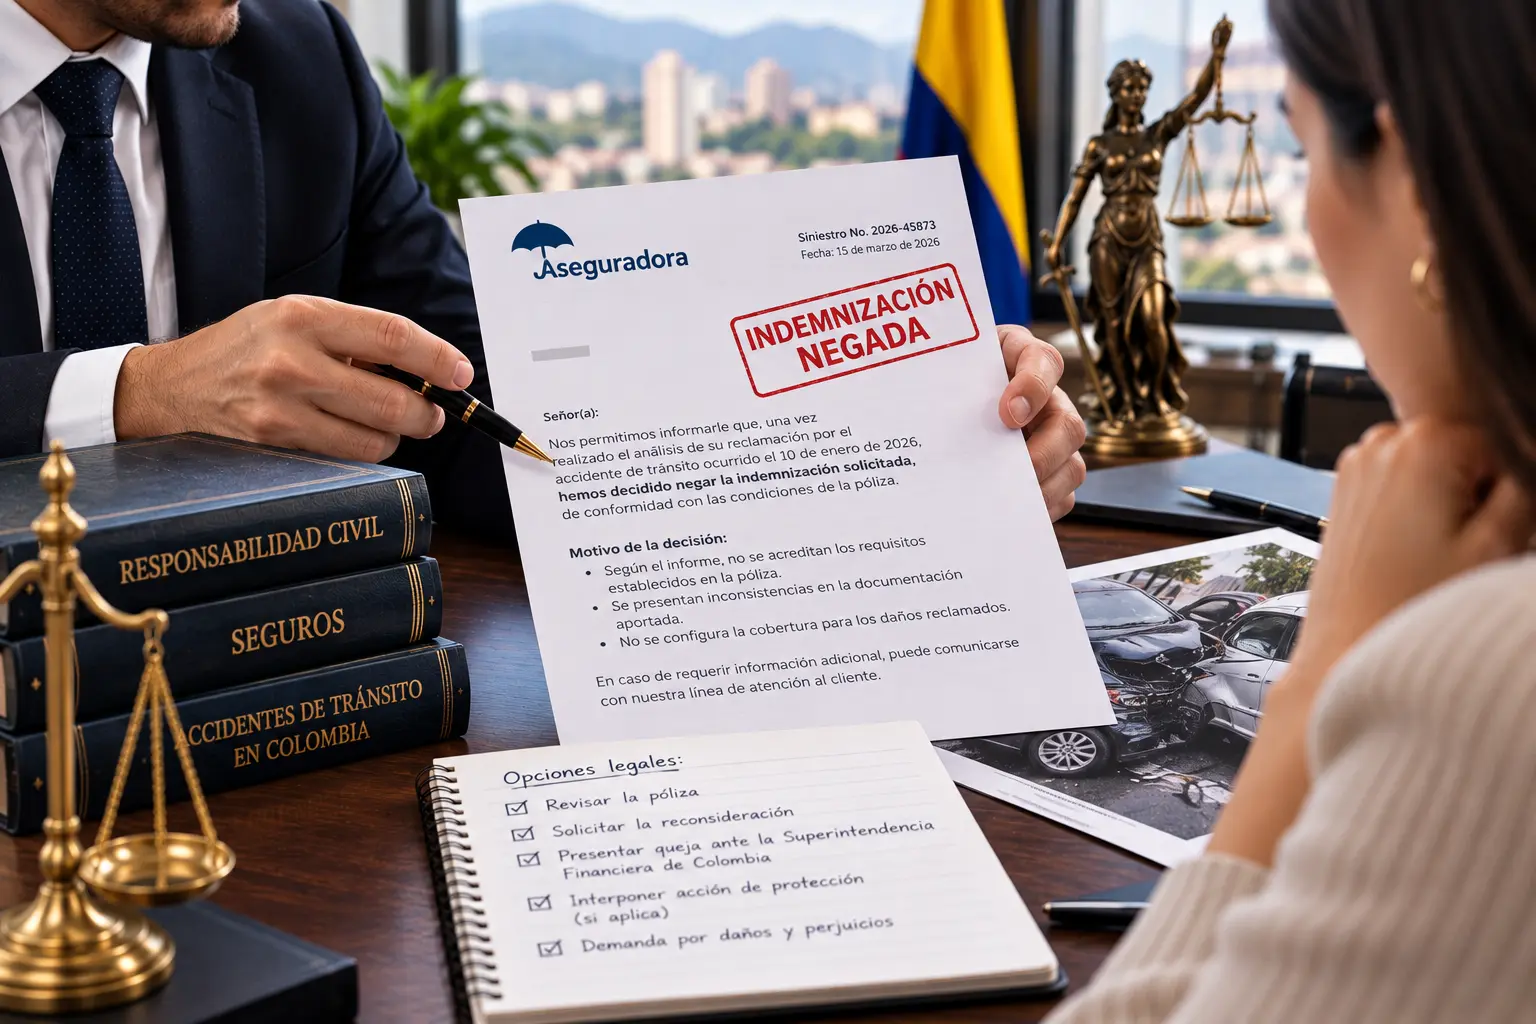
Recibir una respuesta de la aseguradora diciendo que no pagará una indemnización después de un accidente de tránsito no significa necesariamente que la reclamación haya terminado.
Pero tampoco significa que toda negativa sea incorrecta.
Una aseguradora puede objetar o negar una reclamación por diferentes razones:
- Considera que el evento no está cubierto.
- Invoca una exclusión.
- Discute quién fue responsable.
- Considera que no se probó el daño.
- No acepta la cuantía reclamada.
- Afirma que la póliza no estaba vigente.
- Sostiene que la persona responsable no estaba asegurada.
- Aplica un límite o sublímite.
- Considera incompleta la documentación.
- Cuestiona la relación entre el accidente y el perjuicio.
La estrategia depende del motivo exacto.
Por eso la primera pregunta no debería ser:
“¿Cómo demando a la aseguradora?”
Sino:
“¿Por qué negó y tiene sustento jurídico para hacerlo?”
En esta guía explicamos cómo analizar una negativa, qué documentos revisar, cuándo conviene complementar la reclamación, cuándo controvertir la objeción y qué opciones existen si la compañía mantiene su decisión.
Si ya recibiste una carta de negativa u objeción y quieres evaluar la respuesta de la aseguradora, puedes consultar el caso con César Javier Leguizamón, especialista en Responsabilidad y Daño Resarcible.
Evaluar la negativa de mi aseguradora con CésarPrimero: identifica qué seguro negó la indemnización
No todas las reclamaciones funcionan igual.
Puede tratarse de:
SOAT
Cubre determinadas prestaciones relacionadas con daños corporales causados en accidentes de tránsito.
Seguro propio del vehículo
Puede cubrir daños al carro asegurado, pérdida total, pérdida parcial y otros amparos según la póliza.
Seguro de responsabilidad civil
Puede cubrir, dentro de sus condiciones, la obligación del asegurado de responder frente a terceros.
Esta distinción es fundamental.
Una negativa de SOAT no se analiza exactamente igual que una objeción de responsabilidad civil.
SOAT no es lo mismo que responsabilidad civil
El SOAT tiene coberturas legalmente definidas para víctimas.
Puede intervenir en asuntos como:
- Atención en salud.
- Incapacidad permanente.
- Muerte.
- Gastos funerarios.
- Transporte de víctimas.
No está diseñado para pagar todos los perjuicios de responsabilidad civil.
Por ejemplo, el SOAT no sustituye automáticamente reclamaciones por:
- Reparación del vehículo.
- Todo lucro cesante.
- Todos los daños extrapatrimoniales.
- Cualquier perjuicio futuro.
Por eso si una aseguradora negó una prestación SOAT debes identificar exactamente cuál amparo se estaba solicitando.
¿Qué significa que una aseguradora “niegue” una reclamación?
Puede existir una respuesta de varios tipos.
Negativa total
La aseguradora afirma que no existe obligación de pagar.
Objeción
La compañía expone razones concretas por las cuales considera que la reclamación no está acreditada o cubierta.
Pago parcial
Reconoce parte de la reclamación, pero niega otros conceptos.
Solicitud de documentos
Todavía no existe una negativa definitiva; la compañía considera que faltan soportes.
Silencio o demora
No existe respuesta clara dentro del tiempo esperado.
Cada escenario exige una actuación diferente.
No confundas solicitud de documentos con negativa
Este error es frecuente.
Si la aseguradora dice:
“Falta aportar historia clínica.”
eso puede ser distinto de:
“Negamos la reclamación porque el evento se encuentra excluido.”
En el primer caso puede existir una reclamación incompleta.
En el segundo ya existe una posición jurídica de la compañía que debe analizarse.
¿Qué debe demostrar quien reclama?
El artículo 1077 del Código de Comercio establece una regla esencial.
Corresponde al asegurado demostrar:
- La ocurrencia del siniestro.
- La cuantía de la pérdida, cuando sea necesario.
Por su parte, corresponde al asegurador demostrar:
- Los hechos.
- Las circunstancias excluyentes de su responsabilidad.
Esto significa que la aseguradora no debería limitarse a afirmar:
“No está cubierto.”
Debe existir fundamento contractual o legal.
Y el reclamante tampoco puede exigir el pago sin probar el siniestro y el daño correspondiente.
Primer paso después de la negativa: pide y guarda la respuesta escrita
No trabajes únicamente con información telefónica.
Debes tener:
- Carta.
- Correo.
- Número de radicado.
- Fecha.
- Motivo.
- Cláusula invocada.
- Documentos mencionados.
Una frase de un asesor telefónico no reemplaza la posición formal de la compañía.
Segundo paso: consigue la póliza completa
Para analizar una negativa necesitas conocer el contrato.
No únicamente el certificado.
Busca:
- Carátula.
- Condiciones generales.
- Condiciones particulares.
- Anexos.
- Amparos.
- Exclusiones.
- Sublímites.
- Deducibles.
- Endosos.
Una negativa puede parecer convincente hasta que se compara con el texto real de la póliza.
¿Por qué es tan importante leer la póliza?
Porque la obligación de la aseguradora depende de:
- Riesgo contratado.
- Personas aseguradas.
- Vehículo.
- Vigencia.
- Límites.
- Exclusiones.
- Condiciones.
La pregunta no es:
“¿Existe seguro?”
Sino:
“¿Este accidente está cubierto por este contrato?”
Tercer paso: identifica exactamente qué argumento usa la aseguradora
La negativa debería clasificarse.
Por ejemplo:
Cobertura
La compañía afirma que el evento no está asegurado.
Exclusión
Afirma que una cláusula excluye el siniestro.
Responsabilidad
Discute que su asegurado sea responsable.
Cuantía
Acepta que puede existir obligación, pero no el valor reclamado.
Prueba
Considera que no se acreditó el daño.
Vigencia
Sostiene que la póliza no estaba vigente.
Persona o vehículo no asegurado
Afirma que quien produjo el daño no estaba cubierto.
Este diagnóstico determina la respuesta.
Negativa por falta de cobertura
En este escenario debe compararse:
hecho ocurrido
con
riesgo contratado.
Ejemplo:
Una póliza cubre responsabilidad civil derivada del uso del vehículo asegurado.
La compañía sostiene que el evento ocurrió fuera del ámbito contratado.
Debe revisarse:
- Hechos.
- Condiciones particulares.
- Definición del riesgo.
- Exclusiones.
Negativa por una exclusión
No basta con que la compañía mencione la palabra “exclusión”.
Debes preguntar:
- ¿Qué cláusula exacta invoca?
- ¿Forma parte de la póliza?
- ¿Era aplicable al asegurado?
- ¿Los hechos realmente encajan en esa exclusión?
- ¿La compañía puede probar el supuesto que invoca?
El artículo 1077 impone al asegurador la carga de probar los hechos o circunstancias excluyentes de su responsabilidad.
Ejemplo de exclusión discutible
La aseguradora afirma que el conductor estaba utilizando el vehículo para una actividad excluida.
Debe demostrar:
- Qué actividad era.
- Cómo se produjo.
- Por qué encaja en la cláusula.
No basta con citar el contrato sin relacionarlo con los hechos.
Negativa por responsabilidad
En seguros de responsabilidad civil este es uno de los principales puntos de discusión.
La aseguradora puede afirmar:
“Nuestro asegurado no fue responsable del accidente.”
Aquí debe reconstruirse el siniestro.
Pueden ser relevantes:
- Videos.
- IPAT.
- Testigos.
- Peritajes.
- Fotografías.
- Señalización.
- Punto de impacto.
- Trayectorias.
Una reclamación fuerte debe demostrar por qué existe responsabilidad asegurada.
La aseguradora no decide definitivamente quién tuvo la culpa
Puede adoptar una posición contractual y negar la reclamación.
Pero esa decisión no equivale a una sentencia judicial.
Si existe controversia real sobre responsabilidad, puede terminar siendo necesario que un juez la resuelva.
Negativa por cuantía
Otro escenario frecuente:
La compañía acepta que hubo accidente y que puede existir responsabilidad, pero considera exagerado el valor solicitado.
Ejemplo:
La víctima reclama:
- Reparación.
- Ingresos perdidos.
- Gastos.
- Otros perjuicios.
La aseguradora reconoce solo una parte.
Aquí debe analizarse concepto por concepto.
Nunca discutas únicamente el total
Separa:
Daño del vehículo
¿Cuál es el soporte?
Gastos
¿Qué facturas existen?
Lucro cesante
¿Cómo se demuestran los ingresos?
Lesiones
¿Qué historia clínica existe?
Secuelas
¿Hay dictamen?
Una cifra global sin desglose facilita la objeción.
Negativa por falta de prueba
Puede ser correcta si realmente faltan documentos.
Pero también puede ocurrir que la compañía pida información que ya fue aportada.
Por eso crea una matriz:
| Documento | Fecha enviada | Radicado |
|---|---|---|
| Historia clínica | Fecha | Número |
| Cotización | Fecha | Número |
| Incapacidad | Fecha | Número |
Así puedes demostrar qué recibió realmente la compañía.
¿Puede la aseguradora pedir documentos adicionales?
Sí puede requerir elementos necesarios para acreditar:
- Ocurrencia.
- Cobertura.
- Cuantía.
Pero la solicitud debe guardar relación con el siniestro.
Si empieza una cadena indefinida de peticiones, conviene identificar qué falta realmente y qué ya fue entregado.
Negativa por aviso tardío
En seguros pueden existir deberes relacionados con informar oportunamente el siniestro.
Pero el análisis no debería terminar en:
“Avisó tarde, perdió todo.”
Debe revisarse:
- Póliza.
- Código de Comercio.
- Momento en que conoció el siniestro.
- Consecuencias reales del retraso.
La legislación permite ampliar determinados plazos de aviso y contempla situaciones donde la aseguradora no puede invocar el retraso en los mismos términos.
Negativa porque el daño supera la cobertura
Este escenario puede ser jurídicamente correcto.
La aseguradora responde dentro del límite contratado.
Si el daño probado supera ese límite, puede ser necesario reclamar la diferencia a:
- Conductor.
- Propietario.
- Guardián.
- Empresa.
- Otros responsables.
La póliza no siempre cubre la totalidad de la responsabilidad civil.
Negativa por deducible
Debe revisarse cómo opera la póliza.
Un deducible puede afectar el monto a cargo del asegurador.
Pero no debe asumirse automáticamente que siempre puede trasladarse de cualquier forma a la víctima.
La respuesta depende del contrato y de la estructura de la reclamación.
¿Qué hacer si la aseguradora paga solo una parte?
Primero pregunta por qué.
Puede existir:
- Aplicación de límite.
- Deducible.
- Daño no probado.
- Exclusión parcial.
- Discusión de cuantía.
Después debes decidir si:
- Aceptar.
- Aceptar con reserva cuando jurídicamente corresponda.
- Complementar pruebas.
- Negociar.
- Conciliar.
- Demandar.
Nunca firmes un documento de cierre sin revisar su alcance.
Cuidado con el paz y salvo
Una aseguradora puede condicionar un pago a la firma de:
- Transacción.
- Paz y salvo.
- Desistimiento.
- Liberación.
Antes de firmar revisa si cubre:
solo el concepto pagado
o
todos los daños presentes y futuros.
Esto es especialmente importante cuando todavía existen:
- Tratamientos.
- Cirugías.
- Incapacidades.
- Secuelas.
¿Qué pasa si la aseguradora no paga dentro de un mes?
El artículo 1080 del Código de Comercio establece que el asegurador debe efectuar el pago dentro del mes siguiente a la fecha en que el asegurado o beneficiario acredita su derecho conforme al artículo 1077.
Si se configuran los presupuestos legales y existe mora, pueden generarse consecuencias a cargo de la aseguradora.
El punto importante es:
el mes no debería contarse simplemente desde cualquier primer correo.
Debe analizarse cuándo quedó suficientemente acreditado el derecho.
¿Qué es una objeción seria y fundada?
En el régimen de seguros es relevante determinar si la aseguradora presentó una objeción real y sustentada.
Una comunicación genérica puede no tener el mismo peso que una respuesta que:
- Identifica la cláusula.
- Explica los hechos.
- Relaciona la prueba.
- Justifica la negativa.
Por eso el contenido de la objeción importa.
¿Qué debería contener una respuesta a la aseguradora?
Una contestación útil puede estructurarse así:
1. Identificación de la reclamación
- Póliza.
- Siniestro.
- Radicado.
2. Resumen de la negativa
Qué dijo exactamente la compañía.
3. Punto de desacuerdo
Por qué consideras que está equivocada.
4. Póliza
Qué cláusulas respaldan tu posición.
5. Prueba
Qué documentos demuestran:
- Accidente.
- Responsabilidad.
- Daño.
- Cuantía.
6. Solicitud concreta
Qué esperas que reconsidere o pague.
No sirve enviar una respuesta emocional.
¿Puedo complementar la reclamación?
Sí puede ser estratégico cuando el problema es probatorio.
Por ejemplo:
La compañía negó lucro cesante porque no se acreditaron ingresos.
Después se aportan:
- Extractos.
- Contratos.
- Facturación.
Eso puede fortalecer la reclamación.
Pero si la controversia es puramente jurídica, aportar más documentos puede no resolverla.
¿Debo presentar derecho de petición?
Puede ser útil para obtener:
- Explicaciones.
- Documentos.
- Estado.
- Copia de actuaciones.
Pero un derecho de petición no sustituye necesariamente la reclamación ni el mecanismo judicial correspondiente.
Debe utilizarse para una finalidad concreta.
¿Puedo acudir al Defensor del Consumidor Financiero?
Dependiendo del caso, sí.
La Superintendencia Financiera explica que el Defensor del Consumidor Financiero puede:
- Atender quejas.
- Resolver reclamaciones dentro de su competencia.
- Actuar como conciliador.
- Ser vocero del consumidor frente a la entidad vigilada.
Puede resultar útil cuando la controversia se relaciona con el servicio prestado por una aseguradora vigilada.
¿El Defensor obliga a la aseguradora a pagar?
No debe confundirse su función con la de un juez.
Puede:
- Tramitar quejas.
- Conciliar.
- Emitir pronunciamientos dentro de su competencia.
Pero determinadas controversias sobre obligación contractual de pago pueden requerir una acción jurisdiccional.
¿Puedo quejarme ante la Superintendencia Financiera?
Sí pueden existir mecanismos de queja frente a entidades vigiladas.
Pero una queja administrativa no equivale necesariamente a una demanda para obtener una indemnización.
Debe distinguirse entre:
- Queja.
- Conciliación.
- Acción jurisdiccional.
- Demanda civil.
¿La Superintendencia Financiera puede resolver una controversia contractual?
Sí, en determinados casos.
La Superintendencia Financiera ejerce funciones jurisdiccionales para controversias contractuales entre consumidores financieros y entidades vigiladas relacionadas con la ejecución y cumplimiento de productos y servicios financieros o aseguradores.
Esto significa que en ciertos conflictos derivados de una póliza propia puede existir esta vía.
Debe revisarse si el caso concreto entra dentro de su competencia.
¿Es lo mismo reclamar como asegurado que como tercero víctima?
No.
Este punto es importante.
Asegurado
Tiene una relación contractual directa con la compañía.
Tercero damnificado
Puede no haber firmado la póliza, pero puede reclamar cuando existe seguro de responsabilidad civil.
En este último escenario cobra relevancia la acción directa contra el asegurador.
¿La víctima puede demandar directamente a la aseguradora del responsable?
En seguros de responsabilidad civil, sí existe acción directa de la víctima contra la aseguradora.
El artículo 1133 del Código de Comercio permite al damnificado reclamar directamente al asegurador y demostrar dentro del mismo proceso la responsabilidad del asegurado y el derecho al pago.
Esto no significa que la compañía deba pagar automáticamente.
Debe acreditarse:
- Responsabilidad.
- Daño.
- Cobertura.
¿Debo demandar también al conductor o propietario?
Depende del caso.
Puede convenir vincular:
- Conductor.
- Propietario.
- Guardián.
- Empresa.
- Aseguradora.
La estrategia depende de:
- Póliza.
- Cobertura.
- Responsabilidad.
- Solvencia.
- Prueba.
No debería definirse sin analizar el expediente completo.
¿Qué pasa si la aseguradora dice que su asegurado no tuvo culpa?
Debe reconstruirse jurídicamente la responsabilidad.
Consulta nuestra guía sobre responsabilidad civil en accidentes de tránsito, donde explicamos quién puede responder entre:
- Conductor.
- Propietario.
- Guardián.
- Empresa.
- Aseguradora.
La discusión de responsabilidad es diferente de la discusión sobre la cobertura.
¿Qué pasa si niegan una reclamación SOAT?
Aquí debe hacerse un análisis diferente.
El SOAT tiene coberturas y requisitos legales propios.
Por ejemplo, una negativa puede relacionarse con:
- Ocurrencia del accidente.
- Identificación del vehículo.
- Tipo de prestación.
- Pérdida de capacidad.
- Documentación.
La ruta no debe confundirse con una póliza de responsabilidad civil voluntaria.
SOAT e incapacidad permanente
Para determinadas reclamaciones SOAT relacionadas con incapacidad permanente puede ser necesario contar con una calificación de pérdida de capacidad laboral.
En la Sentencia T-044 de 2025, la Corte Constitucional reiteró que las compañías de seguros que han asumido el riesgo correspondiente deben realizar la calificación en primera oportunidad y, en las condiciones analizadas por la Corte, asumir los honorarios de las Juntas de Calificación cuando corresponda.
Ese precedente es específico.
No significa que toda negativa de aseguradora pueda resolverse mediante tutela.
¿Puedo presentar tutela contra una aseguradora?
No como regla general para cobrar cualquier indemnización.
La tutela es un mecanismo constitucional excepcional.
La Sentencia T-044 de 2025 se relacionó específicamente con derechos fundamentales y con barreras para acceder a la calificación de pérdida de capacidad laboral necesaria para una prestación SOAT.
Una controversia ordinaria sobre:
- Cobertura.
- Cuantía.
- Exclusión contractual.
normalmente debe analizarse por las vías ordinarias correspondientes.
¿Qué pasa si la aseguradora niega la calificación de pérdida de capacidad?
Debe estudiarse:
- Tipo de póliza.
- Prestación solicitada.
- Obligación de primera oportunidad.
- Situación económica de la víctima.
- Jurisprudencia aplicable.
No debe tratarse simplemente como una objeción de daños materiales.
¿Qué pasa si el vehículo no tenía SOAT?
Puede existir intervención de ADRES en determinados accidentes con:
- Vehículos no asegurados.
- Vehículos no identificados.
Esto corresponde a una ruta distinta de la reclamación contra una aseguradora de responsabilidad civil.
¿Cuánto tiempo tengo para reclamar o demandar?
No conviene utilizar una única respuesta como:
“dos años para todo”.
En seguros existen reglas propias de prescripción.
También pueden coexistir:
- Responsabilidad civil.
- Acción contra aseguradora.
- SOAT.
- Procesos penales.
- Otras acciones.
El término debe identificarse según la acción concreta.
Si la aseguradora ya negó la reclamación, no debería continuarse negociando indefinidamente sin revisar la prescripción.
¿Presentar recursos internos detiene todos los términos?
No debe asumirse.
Una reconsideración, petición o negociación no necesariamente suspende o interrumpe todos los plazos legales.
Por eso la estrategia debe controlar simultáneamente:
negociación
y
prescripción.
¿Conviene conciliar?
Puede ser útil si:
- La responsabilidad está relativamente clara.
- La compañía reconoce parte de la cobertura.
- La discusión principal es económica.
- Existe suficiente prueba.
La conciliación puede evitar un litigio.
Pero no conviene firmar hasta saber:
- Qué conceptos se pagan.
- Qué se renuncia.
- Qué queda pendiente.
Puedes consultar nuestra guía sobre conciliación por accidente de tránsito si ya existe una oferta.
¿Cuándo puede ser necesario demandar?
Puede ser razonable cuando:
- La compañía mantiene una negativa jurídicamente discutible.
- La objeción no está bien sustentada.
- Existe prueba suficiente.
- La cuantía es relevante.
- No hay posibilidad real de acuerdo.
- El término está próximo.
La demanda debe diseñarse según el tipo de seguro y las partes involucradas.
¿Qué puede pedir un juez?
La pretensión dependerá del caso.
Puede involucrar:
- Declaración de obligación.
- Pago de indemnización.
- Intereses.
- Perjuicios adicionales cuando jurídicamente procedan.
No debe confundirse una acción contra la aseguradora con una demanda general de responsabilidad civil contra el conductor.
Pueden coexistir pretensiones diferentes.
¿Puede haber intereses por mora?
Sí pueden existir bajo el artículo 1080 cuando se configuran los presupuestos correspondientes.
Debe determinarse cuándo quedó acreditado el derecho y cuándo comenzó la mora.
No es correcto calcularlos automáticamente desde la fecha del accidente.
¿Puede una póliza prestar mérito ejecutivo?
El régimen del Código de Comercio contempla situaciones en las cuales una póliza puede prestar mérito ejecutivo bajo determinadas condiciones, especialmente frente a una reclamación no objetada oportunamente.
Este análisis exige revisar:
- Reclamación.
- Fecha.
- Objeción.
- Prueba aportada.
No debe asumirse que cualquier póliza permite iniciar inmediatamente un proceso ejecutivo.
Qué documentos reunir si la aseguradora negó
Póliza
- Carátula.
- Condiciones.
- Anexos.
Reclamación
- Carta inicial.
- Radicado.
- Formularios.
Pruebas
- IPAT.
- Fotos.
- Videos.
- Historia clínica.
- Facturas.
- Cotizaciones.
- Prueba de ingresos.
Aseguradora
- Correos.
- Solicitudes de documentos.
- Objeción.
- Oferta.
- Negativa.
Fechas
- Accidente.
- Aviso.
- Reclamación.
- Documentos adicionales.
- Respuesta.
Una línea de tiempo puede ser decisiva.
Matriz para analizar la negativa
Haz cinco preguntas.
1. ¿Qué afirma la aseguradora?
Ejemplo:
“Existe una exclusión.”
2. ¿Qué cláusula cita?
Identifícala.
3. ¿Qué hecho debe demostrar?
Determina su carga probatoria.
4. ¿Qué prueba existe en contra?
Reúne documentos.
5. ¿Qué vía corresponde?
- Complementar.
- Reconsiderar.
- Conciliar.
- Demandar.
Esto convierte una negativa genérica en un problema jurídico concreto.
Errores frecuentes después de una negativa
Aceptar la decisión sin leer la póliza
Puede perder una reclamación viable.
Demandar inmediatamente
Puede existir documentación faltante o una salida más eficiente.
Responder emocionalmente
No controvierte el argumento.
Enviar los mismos documentos otra vez
No soluciona la razón jurídica de la objeción.
No separar cobertura y responsabilidad
Son problemas diferentes.
Dejar pasar el tiempo
La negociación no debe hacer olvidar la prescripción.
Firmar un paz y salvo por un pago parcial
Puede cerrar derechos adicionales.
Confundir SOAT con responsabilidad civil
Tienen reglas diferentes.
¿Qué pasa si la aseguradora nunca responde?
Primero debe comprobarse:
- Que la reclamación fue efectivamente radicada.
- Qué documentos se entregaron.
- Si se acreditó el derecho.
Si la reclamación estaba completa, el artículo 1080 y las reglas sobre mora cobran especial importancia.
A partir de ahí deben evaluarse mecanismos administrativos, conciliatorios o judiciales.
¿Qué pasa si niegan porque falta historia clínica?
Pregunta:
- ¿La compañía realmente necesita ese documento?
- ¿Ya se aportó?
- ¿Qué parte falta?
- ¿La IPS puede expedirla?
Si el documento es pertinente, probablemente sea mejor completarlo que iniciar inmediatamente una controversia.
¿Qué pasa si niegan porque no hubo IPAT?
La ausencia de IPAT no implica necesariamente que no pueda demostrarse el accidente.
Pueden existir otras pruebas:
- Videos.
- Fotografías.
- Testigos.
- Certificados médicos.
- Informes.
- Otros documentos.
En SOAT, por ejemplo, la Sentencia T-044 de 2025 analizó un accidente donde no hubo intervención de autoridad de tránsito y existía certificación de ocurrencia expedida por la institución médica.
Cada reclamación debe analizarse según sus requisitos específicos.
¿Qué pasa si niegan porque el responsable huyó?
Primero debe identificarse qué seguro se está reclamando.
En un vehículo fantasma pueden existir rutas específicas relacionadas con ADRES para determinadas prestaciones.
Si posteriormente se identifica:
- Vehículo.
- Propietario.
- Aseguradora.
puede cambiar la estrategia de responsabilidad civil.
¿Qué pasa si el responsable no reportó el accidente a su aseguradora?
No debería aceptarse automáticamente como razón suficiente para negar los derechos de un tercero damnificado.
En seguros de responsabilidad civil existe acción directa de la víctima contra el asegurador.
Debe analizarse qué incumplimiento ocurrió y si jurídicamente puede oponerse al tercero en las circunstancias concretas.
¿Qué pasa si la aseguradora invoca culpa grave?
Debe revisarse cuidadosamente:
- Póliza.
- Hechos.
- Régimen legal.
- Tipo de seguro.
No toda mención a “culpa grave” resuelve automáticamente la controversia.
La aplicación depende del seguro y de la cláusula concreta.
¿Qué pasa si dicen que hubo embriaguez?
También debe analizarse:
- Póliza.
- Exclusiones.
- Prueba de embriaguez.
- Conductor.
- Cobertura.
- Posición de la víctima tercero.
Una aseguradora debe sustentar por qué ese hecho elimina su obligación en el caso específico.
¿Qué pasa si niegan pérdida total?
Debe revisarse:
- Definición contractual.
- Valor asegurado.
- Costo de reparación.
- Avalúo.
- Condiciones particulares.
“Pérdida total” puede tener una definición específica dentro de la póliza.
No se determina solamente porque reparar resulte inconveniente para el propietario.
¿Qué pasa si ofrecen reparar pero no indemnizar en dinero?
Depende del tipo de póliza y de la forma de indemnización prevista.
La compañía puede tener opciones contractuales respecto de:
- Reparar.
- Reponer.
- Pagar.
Debe revisarse el contrato.
¿Cuándo consultar un abogado de seguros?
Especialmente cuando:
- La negativa cita exclusiones.
- Hay lesiones graves.
- Existe pérdida de capacidad.
- La cuantía es alta.
- Hay varias pólizas.
- Existe una empresa responsable.
- La compañía discute responsabilidad.
- Se acerca un término.
- Ya hubo oferta de cierre.
- Será necesario demandar.
Negativas de aseguradoras en ANUBI
Los asuntos de responsabilidad civil y reclamaciones derivadas de accidentes de tránsito se trabajan desde el área de Derecho Civil de ANUBI.
El área es liderada por César Javier Leguizamón, especialista en Responsabilidad y Daño Resarcible de la Universidad Externado de Colombia.
Para evaluar una negativa pueden revisarse:
- Póliza.
- Cobertura.
- Exclusiones.
- Reclamación.
- Pruebas.
- Responsabilidad.
- Cuantía.
- Objeción.
- Fechas.
- Opciones posteriores.
El objetivo no es simplemente insistir ante la aseguradora.
Es determinar:
si la negativa tiene fundamento y cuál es la vía más eficiente para controvertirla.
Revisar la negativa de la aseguradora con CésarChecklist después de recibir la negativa
Respuesta
- ¿Está por escrito?
- ¿Qué argumento usa?
- ¿Qué cláusula cita?
Póliza
- ¿Está vigente?
- ¿Qué amparo aplica?
- ¿Qué exclusión invoca?
Prueba
- ¿Demostraste el accidente?
- ¿Demostraste el daño?
- ¿Demostraste la cuantía?
- ¿Demostraste responsabilidad?
Fechas
- ¿Cuándo ocurrió?
- ¿Cuándo avisaste?
- ¿Cuándo reclamaste?
- ¿Cuándo respondió?
Estrategia
- ¿Falta prueba?
- ¿Conviene complementar?
- ¿Conviene conciliar?
- ¿Debe demandarse?
Preguntas frecuentes cuando una aseguradora niega una indemnización
¿Puede una aseguradora negar una indemnización?
Sí, cuando existe fundamento contractual o legal. Pero debe poder sustentar la razón de la negativa.
¿Quién prueba el siniestro?
Corresponde al reclamante demostrar la ocurrencia y, cuando sea necesario, la cuantía.
¿Quién prueba una exclusión?
Corresponde al asegurador demostrar los hechos o circunstancias excluyentes de su responsabilidad.
¿Qué hago primero?
Obtén la negativa escrita y la póliza completa.
¿Debo demandar inmediatamente?
No necesariamente. Primero debe determinarse si falta prueba o si existe una controversia jurídica real.
¿Puedo enviar nuevos documentos?
Puede ser conveniente cuando la negativa se basa en falta de acreditación.
¿La aseguradora puede negar porque no hubo IPAT?
Debe analizarse el tipo de reclamación y la demás prueba disponible.
¿Qué pasa si no responde?
Debe revisarse cuándo quedó acreditado el derecho y las consecuencias del artículo 1080.
¿Tengo acción directa contra la aseguradora del responsable?
En seguros de responsabilidad civil existe acción directa de la víctima bajo las condiciones legales correspondientes.
¿Puedo acudir al Defensor del Consumidor Financiero?
Dependiendo del conflicto, sí puede existir esta alternativa.
¿Puedo demandar ante la Superintendencia Financiera?
En determinadas controversias contractuales de consumidores financieros con entidades vigiladas existe acción jurisdiccional ante la SFC.
¿La tutela sirve para obligar a pagar?
No como regla general. Puede resultar excepcionalmente procedente para proteger derechos fundamentales en situaciones específicas, como las analizadas por la Corte Constitucional respecto de calificación de pérdida de capacidad laboral en SOAT.
¿Puedo negociar aunque ya hayan negado?
Sí. Una objeción no impide necesariamente una negociación posterior.
¿Debo aceptar una oferta parcial?
Solo después de revisar qué conceptos cubre y qué derechos se cierran.
¿Necesito abogado?
No en toda reclamación, pero puede ser especialmente útil cuando ya existe una objeción jurídica, lesiones graves o posibilidad de litigio.
La negativa no es el final: es el argumento que debes analizar
Cuando una aseguradora niega una indemnización, no comiences discutiendo la cifra.
Empieza por la razón.
La ruta correcta es:
- Obtén la negativa escrita.
- Consigue la póliza.
- Identifica la cláusula.
- Separa cobertura, responsabilidad y cuantía.
- Revisa qué prueba existe.
- Completa lo que realmente falte.
- Controvierte lo que esté mal sustentado.
- Controla los términos.
- Evalúa conciliación.
- Demanda cuando sea necesario.
Una objeción sólida puede significar que la reclamación necesita otra estrategia.
Una objeción débil puede ser precisamente el punto de partida para exigir el cumplimiento de la póliza.
Si ya tienes la carta de negativa, puedes solicitar una revisión con César para analizar la póliza, las pruebas y las opciones disponibles.
Evaluar mi caso con CésarEsta guía contiene información general. La cobertura, exclusiones, prescripción y vías de reclamación dependen de la póliza, el tipo de seguro, las partes y las circunstancias particulares del accidente.