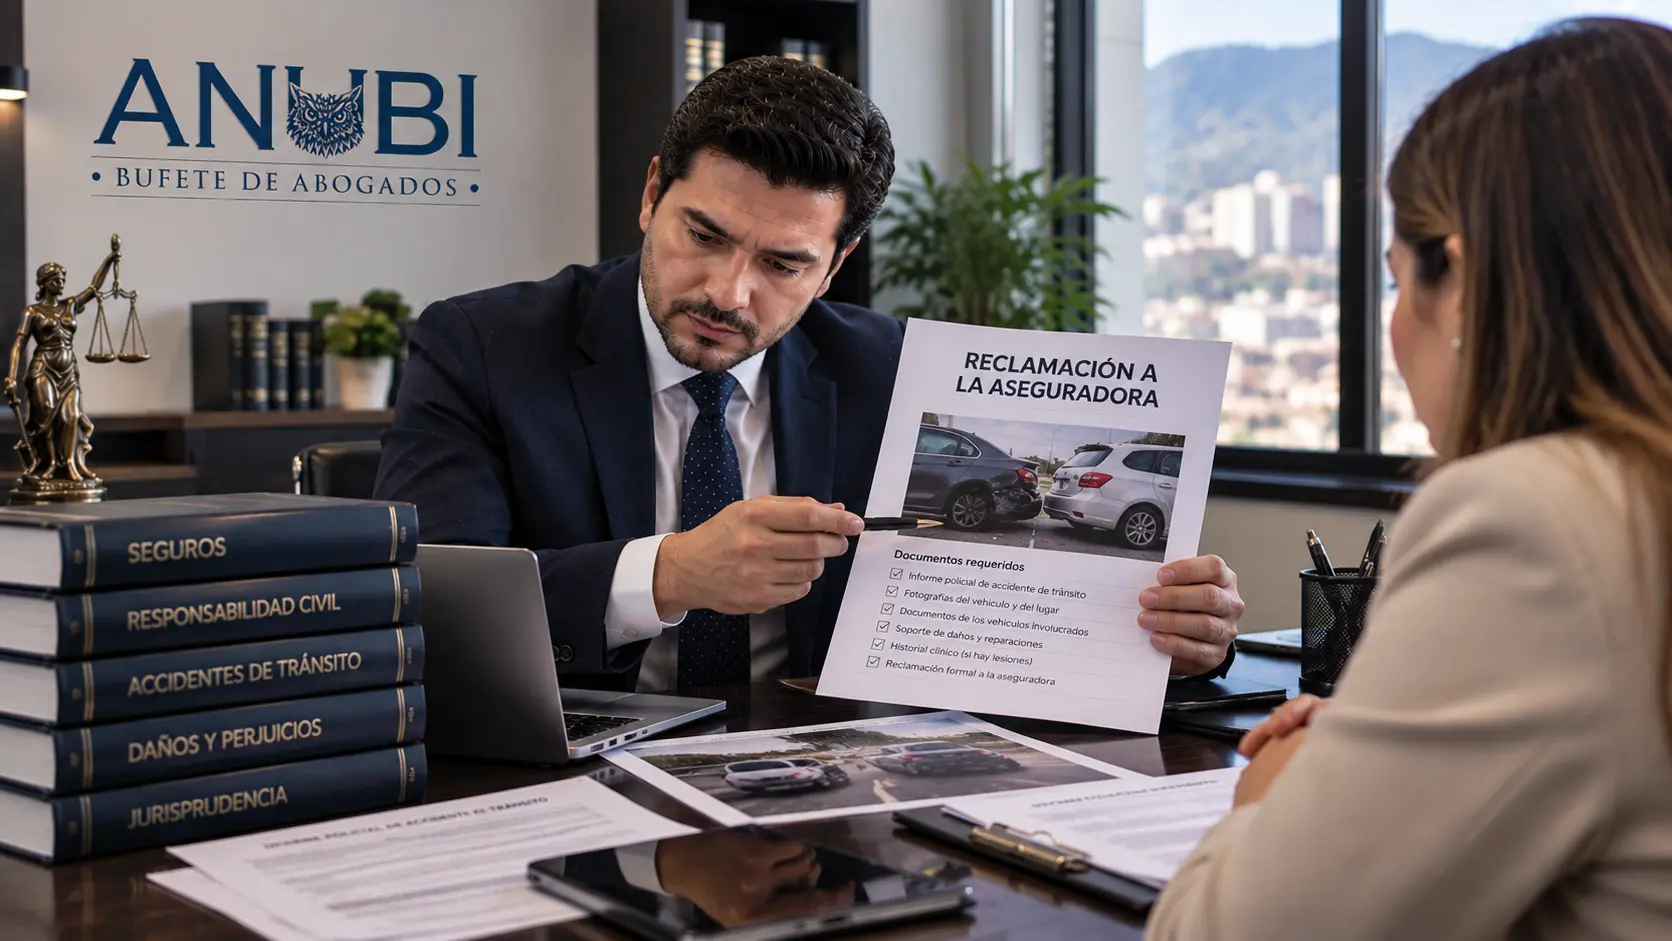
Después de un accidente de tránsito puedes encontrarte frente a varias aseguradoras y coberturas distintas.
Puede existir:
- SOAT.
- Una póliza todo riesgo.
- Seguro de responsabilidad civil.
- Seguro del vehículo responsable.
- Coberturas adicionales contratadas por una empresa transportadora.
Y cada una cumple una función diferente.
Por eso una reclamación a la aseguradora por accidente de tránsito no debería comenzar enviando documentos al azar.
Primero debes identificar:
- Qué daño quieres reclamar.
- Qué póliza podría cubrirlo.
- Quién aparece como asegurado.
- Qué debes demostrar.
- Qué documentos respaldan el valor reclamado.
- Qué exclusiones o límites tiene la póliza.
Una reclamación incompleta puede generar solicitudes adicionales, objeciones o demoras.
Y una reclamación dirigida a la aseguradora equivocada puede hacerte perder tiempo mientras siguen corriendo términos legales.
En esta guía explicamos cómo estructurar una reclamación, qué documentos pueden ser necesarios, cómo funciona el seguro de responsabilidad civil y qué hacer si la aseguradora niega o guarda silencio.
Si sufriste un accidente y estás preparando una reclamación o recibiste una objeción de una compañía de seguros, puedes solicitar una revisión con César Javier Leguizamón, del área de Derecho Civil de ANUBI.
Evaluar mi reclamación con CésarPrimero: identifica qué tipo de seguro está involucrado
Este paso evita buena parte de la confusión.
No todas las pólizas pagan lo mismo.
SOAT
El Seguro Obligatorio de Accidentes de Tránsito está orientado principalmente a determinadas coberturas relacionadas con daños corporales de las víctimas.
Puede involucrar:
- Atención médica.
- Gastos de transporte.
- Incapacidad permanente.
- Muerte y gastos funerarios.
Fasecolda publica formularios específicos como FURIPS, FURPEN y FURTRAN dependiendo del tipo de reclamación.
Seguro todo riesgo
Una póliza voluntaria del propietario puede cubrir, según sus condiciones:
- Daños propios.
- Hurto.
- Responsabilidad civil.
- Pérdida total.
- Pérdida parcial.
- Asistencias.
- Otros amparos contratados.
Debe revisarse el clausulado.
Seguro de responsabilidad civil
Este seguro busca proteger frente a la obligación de indemnizar daños causados a terceros dentro del riesgo asegurado.
La legislación colombiana reconoce que la víctima se convierte en beneficiaria de la indemnización dentro del seguro de responsabilidad civil y le permite ejercer acción directa contra la aseguradora.
SOAT y responsabilidad civil no son lo mismo
Este es el punto más importante del artículo.
Supongamos que un automóvil impacta una motocicleta.
El motociclista:
- Sufre una fractura.
- Recibe atención médica.
- Pierde tres meses de ingresos.
- La motocicleta queda destruida.
El SOAT puede intervenir en las coberturas corporales correspondientes.
Pero el daño de la motocicleta y otros perjuicios pueden requerir una reclamación diferente frente al responsable o su aseguradora de responsabilidad civil.
Por eso no debes preguntar únicamente:
“¿Qué aseguradora tiene el SOAT?”
También debes averiguar:
“¿Existe una póliza de responsabilidad civil que cubra los daños causados a terceros?”
¿Quién puede reclamar ante la aseguradora?
Depende de la póliza y del tipo de cobertura.
Puede reclamar:
- Asegurado.
- Beneficiario.
- Víctima.
- Tercero damnificado.
- Causahabientes, según el caso.
En los seguros de responsabilidad civil, la ley reconoce específicamente acción directa al damnificado contra la aseguradora.
Esto significa que la víctima no siempre tiene que limitarse a esperar que el conductor asegurado presente la reclamación por ella.
¿Qué debe demostrar quien reclama?
El artículo 1077 del Código de Comercio establece una regla fundamental:
El asegurado debe demostrar la ocurrencia del siniestro y, cuando corresponda, la cuantía de la pérdida.
La aseguradora, por su parte, debe demostrar los hechos o circunstancias que excluyan su responsabilidad.
En un accidente de tránsito esto normalmente significa acreditar dos cosas:
Que ocurrió un siniestro cubierto
Por ejemplo:
- Accidente.
- Daño.
- Responsabilidad.
- Evento incluido en la póliza.
Cuánto vale la pérdida
Por ejemplo:
- Reparación.
- Daño emergente.
- Lucro cesante.
- Pérdida total.
- Otros perjuicios cubiertos.
No basta con enviar una carta diciendo:
“Quiero que me paguen el accidente.”
La reclamación debe probar el derecho.
Paso 1. Identifica la aseguradora correcta
Después del accidente intenta obtener información sobre:
- SOAT.
- Seguro voluntario.
- Aseguradora del otro vehículo.
- Número de póliza.
- Vigencia.
- Placa asegurada.
- Tomador.
- Asegurado.
No siempre tendrás toda esta información el primer día.
Pero debes comenzar a identificarla lo antes posible.
Paso 2. Consigue la póliza o sus condiciones
Si la reclamación se dirige a una póliza de responsabilidad civil, conocer sus condiciones es fundamental.
Debes revisar:
- Amparos.
- Límites.
- Sublímites.
- Exclusiones.
- Deducibles.
- Vigencia.
- Personas aseguradas.
- Vehículos amparados.
- Condiciones especiales.
Sin póliza es difícil evaluar correctamente qué puede cubrir la compañía.
¿Una aseguradora debe pagar cualquier daño causado por su asegurado?
No.
La responsabilidad de la compañía está determinada por:
- Contrato.
- Suma asegurada.
- Amparos.
- Exclusiones válidas.
- Ley.
El artículo 1079 del Código de Comercio dispone, como regla, que la aseguradora responde hasta concurrencia de la suma asegurada.
Por eso puede ocurrir que el daño sea mayor que la cobertura disponible.
Paso 3. Documenta cómo ocurrió el accidente
Para una reclamación de responsabilidad civil conviene recopilar:
- Fotografías.
- Videos.
- Datos de vehículos.
- Placas.
- Testigos.
- Croquis cuando exista.
- Informe de tránsito cuando corresponda.
- Cámaras.
- Declaraciones.
- Comparendos, si existen.
La aseguradora evaluará si su asegurado tiene responsabilidad en el evento.
Mientras más clara sea la evidencia, menor espacio habrá para discusiones puramente especulativas.
Paso 4. Documenta todos los daños
No mezcles todo en una sola cifra.
Separa los conceptos.
Daño del vehículo
Puedes aportar:
- Fotografías.
- Cotizaciones.
- Diagnóstico.
- Facturas.
- Peritaje.
- Avalúo.
Gastos
Puede incluir:
- Medicamentos.
- Transportes.
- Terapias.
- Grúa.
- Parqueadero.
- Gastos no cubiertos.
Pérdida de ingresos
Puedes aportar:
- Nómina.
- Contratos.
- Certificaciones.
- Extractos.
- Facturas.
- Declaraciones.
- Contabilidad.
Lesiones
Conserva:
- Historia clínica.
- Incapacidades.
- Diagnósticos.
- Cirugías.
- Terapias.
- Dictámenes.
Cada perjuicio debe tener soporte.
Paso 5. Calcula la reclamación de forma razonable
No conviene enviar una cifra arbitraria.
La cuantificación debe estar relacionada con:
- Documentos.
- Facturas.
- Ingresos.
- Peritajes.
- Daño demostrado.
- Cobertura aplicable.
Una cifra alta sin sustento no fortalece la reclamación.
Puede facilitar una objeción.
Paso 6. Presenta una reclamación formal
La reclamación debería identificar claramente:
- Reclamante.
- Accidente.
- Fecha.
- Vehículos.
- Asegurado.
- Póliza, si se conoce.
- Hechos.
- Responsabilidad alegada.
- Daños.
- Valor reclamado.
- Soportes.
- Datos de contacto.
Lo importante es que la aseguradora pueda verificar:
ocurrencia + cobertura + cuantía.
¿Existe un formato obligatorio?
Depende del tipo de reclamación.
En SOAT existen formularios específicos. Fasecolda publica actualmente formularios como FURPEN para determinadas indemnizaciones de personas naturales y FURTRAN para transporte y movilización de víctimas.
Las aseguradoras también publican sus propios canales y listas documentales.
Pero en una reclamación de responsabilidad civil no deberías asumir que llenar un formulario estándar sustituye la necesidad de probar el daño.
¿Qué documentos puede pedir la aseguradora?
Depende del tipo de daño.
Puede solicitar información como:
Identificación
- Documento de identidad.
- Información bancaria.
- Datos de contacto.
Vehículo
- Licencia de tránsito.
- Información de propiedad.
- Fotografías.
- Cotizaciones.
- Avalúos.
Accidente
- Informe.
- Fotografías.
- Videos.
- Testigos.
- Documentos relacionados con la autoridad.
Lesiones
- Historia clínica.
- Incapacidades.
- Dictámenes.
Ingresos
- Certificaciones.
- Nómina.
- Extractos.
- Declaraciones.
No significa que cualquier documento solicitado sea automáticamente indispensable en todos los casos.
La solicitud debe guardar relación con la acreditación del siniestro y la cuantía.
¿La aseguradora puede exigir documentos imposibles de obtener?
El análisis debe hacerse caso por caso.
La reclamación debe acreditar el derecho.
Pero eso no significa que la compañía pueda convertir el proceso en una cadena indefinida de documentos irrelevantes.
Cuando existen solicitudes repetitivas o aparentemente injustificadas conviene revisar:
- Qué falta realmente.
- Qué ya fue aportado.
- Qué exige la póliza.
- Qué exige la ley.
¿Cuándo comienza a correr el plazo para pagar?
El artículo 1080 del Código de Comercio establece que la aseguradora debe efectuar el pago dentro del mes siguiente a la fecha en que el asegurado o beneficiario acredite su derecho ante la compañía conforme al artículo 1077.
Este punto es crítico.
El mes no debería contarse simplemente desde el primer correo enviado si todavía no se ha acreditado correctamente:
- Ocurrencia.
- Derecho.
- Cuantía.
Por eso la radicación debe quedar lo más completa posible.
¿Qué pasa si transcurre un mes?
Si se cumplen los presupuestos legales y la aseguradora no paga oportunamente, pueden producirse consecuencias como intereses moratorios conforme al régimen del artículo 1080.
La situación debe analizarse con el expediente concreto.
No conviene asumir que el simple paso de treinta días genera automáticamente una obligación si la reclamación estaba incompleta o existía una controversia válida sobre el derecho.
¿Qué es una objeción de la aseguradora?
Es la respuesta mediante la cual la compañía explica por qué considera que no debe pagar total o parcialmente la reclamación.
Puede estar relacionada con:
- Falta de cobertura.
- Exclusión.
- Vigencia.
- Responsabilidad.
- Cuantía.
- Pruebas insuficientes.
- Deducible.
- Límite.
- Falta de relación causal.
Una objeción no significa automáticamente que el caso terminó.
Debe analizarse si está bien fundamentada.
¿Qué revisar en una objeción?
Hazte estas preguntas:
- ¿Qué cláusula cita?
- ¿Existe realmente esa exclusión?
- ¿Está aplicando correctamente la póliza?
- ¿Qué hecho considera no probado?
- ¿Qué documento faltó?
- ¿Discute responsabilidad o solamente cuantía?
- ¿Acepta parte del daño?
- ¿Qué evidencia contradice la objeción?
Una respuesta útil debe atacar exactamente el argumento utilizado.
¿La aseguradora puede negar porque su asegurado no reportó el accidente?
Este tipo de argumento debe revisarse cuidadosamente.
La víctima y el asegurado pueden tener posiciones jurídicas diferentes dentro del contrato.
En seguros de responsabilidad civil, el damnificado cuenta con acción directa contra la aseguradora.
Eso hace necesario analizar si un incumplimiento del asegurado puede ser opuesto a la víctima en las circunstancias concretas y bajo qué reglas.
No debería aceptarse una negativa automáticamente.
¿La aseguradora puede negar porque el conductor tuvo culpa?
Ese argumento tampoco funciona de manera simple.
Precisamente el seguro de responsabilidad civil existe para cubrir determinadas consecuencias patrimoniales de la responsabilidad asegurada, dentro de las condiciones contratadas.
Debe analizarse:
- Tipo de conducta.
- Cobertura.
- Exclusiones.
- Ley.
- Condiciones de la póliza.
¿Qué pasa con la culpa grave?
Debe revisarse el clausulado y las reglas legales del seguro de responsabilidad civil.
La Ley 45 de 1990 modificó el régimen para permitir asegurar responsabilidad contractual y extracontractual y contempla la culpa grave dentro de este contexto, con las restricciones legales correspondientes.
No conviene aplicar una regla genérica sin revisar la póliza.
¿Qué pasa si la aseguradora ofrece menos de lo reclamado?
No necesariamente significa que debas demandar de inmediato.
Primero compara:
Daño demostrado
vs.
Cobertura
vs.
Oferta
Identifica qué diferencia existe.
Por ejemplo:
- La compañía acepta responsabilidad pero discute reparación.
- Reconoce reparación pero no lucro cesante.
- Reconoce unos gastos y rechaza otros.
- Aplica deducible.
- Invoca límite asegurado.
Solo después puede evaluarse si conviene:
- Negociar.
- Complementar pruebas.
- Conciliar.
- Demandar.
¿Debo aceptar una oferta rápida?
No existe una regla que diga que toda oferta rápida sea mala.
Pero debes saber qué estás firmando.
Lee cuidadosamente si el documento contiene:
- Paz y salvo.
- Transacción.
- Renuncia.
- Desistimiento.
- Liberación total.
- Declaración de indemnización integral.
Una suma que parece razonable hoy puede ser insuficiente si todavía no conoces el alcance definitivo de una lesión.
¿Qué pasa si todavía estoy en tratamiento?
En lesiones relevantes puede ser prematuro cerrar la totalidad de una reclamación antes de conocer:
- Evolución.
- Secuelas.
- Incapacidades.
- Rehabilitación.
- Pérdida de capacidad.
Esto no significa que debas esperar indefinidamente.
Significa que debes entender qué daño estás cerrando mediante cualquier acuerdo.
¿Puedo reclamar lucro cesante a la aseguradora?
Depende del tipo de póliza y de las coberturas.
En los seguros de daños, el lucro cesante requiere revisar el contrato y su alcance.
MinJusticia también distingue entre daño emergente y lucro cesante al explicar reclamaciones derivadas de seguros de responsabilidad.
Nunca asumas que una póliza cubre automáticamente cualquier ingreso dejado de percibir.
¿Puedo reclamar daños morales?
Puede existir una reclamación de responsabilidad civil frente al responsable.
La cobertura de la aseguradora dependerá del contrato y del alcance jurídico de la póliza.
Por eso la pregunta debe dividirse en dos:
¿El responsable debe reparar ese perjuicio?
y
¿La aseguradora contrató cobertura para pagarlo?
Son preguntas distintas.
¿Qué pasa si los daños superan el valor asegurado?
La aseguradora normalmente responde dentro de los límites de la póliza.
Si el perjuicio probado supera la suma asegurada, puede ser necesario evaluar la responsabilidad patrimonial del asegurado u otros responsables por la diferencia.
Ejemplo:
Daño probado:
X
Cobertura disponible:
menor que X
La aseguradora no necesariamente absorbe toda la diferencia.
¿El deducible lo descuenta la aseguradora?
Depende de la póliza.
El deducible es una parte del riesgo que puede quedar a cargo del asegurado.
En una reclamación de terceros debe revisarse cómo opera específicamente dentro de la cobertura de responsabilidad civil.
No asumas que todo deducible necesariamente debe descontarse directamente de lo que reclama la víctima.
Debe revisarse el contrato.
¿Qué pasa si existen varias pólizas?
Puede ocurrir.
Por ejemplo:
- Póliza individual del vehículo.
- Seguro empresarial.
- Póliza de transporte.
- Coberturas adicionales.
En estos casos debe identificarse:
- Qué riesgo cubre cada póliza.
- Qué asegurado protege.
- Qué límites tiene.
- Cómo interactúan.
El análisis puede volverse considerablemente más complejo.
Reclamación contra aseguradora y demanda no son lo mismo
Una reclamación directa puede resolverse sin proceso judicial.
La secuencia puede ser:
- Radicación.
- Evaluación.
- Respuesta.
- Negociación.
- Conciliación.
- Demanda, cuando resulte necesaria.
Demandar no debería ser siempre el primer movimiento.
Pero tampoco debería prolongarse indefinidamente una negociación cuando los términos legales siguen corriendo.
¿Puedo demandar directamente a la compañía de seguros?
Sí, en el seguro de responsabilidad civil la ley reconoce la acción directa del damnificado contra el asegurador.
El artículo 1133 permite que la víctima demuestre dentro del mismo proceso la responsabilidad del asegurado y reclame la indemnización a la compañía.
Dependiendo del caso también pueden demandarse:
- Conductor.
- Propietario.
- Guardián.
- Empresa.
- Otros responsables.
La estrategia debe analizar el caso integralmente.
¿Es obligatorio reclamar primero antes de demandar?
Debe analizarse la acción específica, el contrato, los requisitos procesales y las pretensiones.
En muchos casos resulta útil realizar primero una reclamación formal porque:
- Permite conocer la posición de la aseguradora.
- Puede resolver el conflicto.
- Define qué objeta.
- Genera documentación.
- Permite negociar.
Pero no debe confundirse con los requisitos procesales de conciliación prejudicial cuando resulten aplicables.
¿Cuánto tiempo tengo para reclamar?
No conviene reducir esta respuesta a:
“Dos años para todo.”
Las acciones derivadas del contrato de seguro tienen reglas específicas de prescripción.
Además, pueden coexistir:
- Acción de responsabilidad civil.
- Acción contra aseguradora.
- SOAT.
- Reclamaciones ante ADRES.
- Actuaciones penales.
Cada una puede tener términos diferentes.
Por eso si el accidente ocurrió hace tiempo, conviene identificar cuanto antes qué acción concreta se pretende ejercer.
Aviso del siniestro y reclamación no son exactamente lo mismo
Esta diferencia también genera confusión.
Aviso del siniestro
Informa a la compañía que ocurrió el evento.
Reclamación
Busca acreditar formalmente el derecho al pago.
MinJusticia recuerda que el asegurado tiene deberes relacionados con comunicar oportunamente la ocurrencia del siniestro y posteriormente sustentar la reclamación.
No deberías asumir que llamar a una línea telefónica equivale automáticamente a haber presentado una reclamación completa.
¿Cómo demostrar que radiqué la reclamación?
Conserva:
- Número de radicado.
- Correo de confirmación.
- Copia de formularios.
- Comprobante de carga.
- Fecha.
- Documentos enviados.
- Respuesta automática.
- Capturas cuando sea necesario.
Esto es particularmente importante para determinar cuándo fue acreditado el derecho y para reconstruir posteriormente el expediente.
Crea una carpeta de reclamación
Una práctica simple puede evitar muchos problemas.
Organiza:
01 Accidente
Fotos, videos, informes y testigos.
02 Salud
Historia clínica e incapacidades.
03 Vehículo
Cotizaciones, peritajes y facturas.
04 Ingresos
Nómina, contratos y extractos.
05 Pólizas
SOAT y seguros voluntarios.
06 Aseguradora
Radicados, correos y respuestas.
07 Liquidación
Cálculos de perjuicios.
Cuando tengas que responder una objeción tendrás todo disponible.
¿Qué pasa si la aseguradora pide información adicional?
Primero determina si el requerimiento es relevante.
Después responde formalmente indicando:
- Radicado.
- Documento solicitado.
- Documento adjunto.
- Fecha.
Evita enviar archivos dispersos por diferentes canales sin trazabilidad.
¿Qué pasa si la aseguradora no responde?
Debe revisarse si la reclamación acreditó efectivamente el derecho conforme al artículo 1077.
Cuando ese requisito se cumple, el artículo 1080 establece el plazo legal para el pago y las consecuencias de la mora.
A partir de ahí pueden evaluarse las acciones correspondientes.
¿Puedo acudir al Defensor del Consumidor Financiero?
Dependiendo del conflicto puede acudirse al Defensor del Consumidor Financiero de la entidad y también existen mecanismos ante la Superintendencia Financiera.
MinJusticia señala expresamente esta alternativa para inconformidades relacionadas con la actuación de aseguradoras.
Esto no sustituye necesariamente las acciones judiciales.
¿Qué puede hacer la Superintendencia Financiera?
Debe distinguirse entre:
- Queja administrativa.
- Protección al consumidor financiero.
- Acción jurisdiccional cuando proceda.
- Proceso civil ordinario.
No todas las controversias se solucionan mediante una simple queja.
Si el objetivo es obtener una indemnización importante, debe identificarse cuál es la vía correcta.
Errores frecuentes al reclamar ante una aseguradora
Confundir SOAT con seguro de responsabilidad civil
Son coberturas diferentes.
No identificar la póliza
Impide evaluar correctamente los derechos.
Reclamar una cifra sin soportes
Debilita la solicitud.
Enviar documentos incompletos
Puede retrasar el análisis.
No conservar el radicado
Dificulta demostrar la fecha.
No leer la objeción
Cada negativa debe responderse sobre su fundamento real.
Aceptar una oferta sin conocer las secuelas
Puede cerrar prematuramente el caso.
Ignorar los límites de la póliza
La aseguradora no responde necesariamente por cualquier cantidad.
Dejar correr los términos
Negociar no significa que todos los plazos se detengan automáticamente.
Firmar un paz y salvo sin revisar
Puede tener consecuencias jurídicas importantes.
¿Cuándo conviene consultar un abogado de seguros y reclamaciones?
Especialmente cuando:
- Existen lesiones graves.
- Hay incapacidad permanente.
- Falleció una persona.
- La aseguradora negó cobertura.
- Discute responsabilidad.
- Discute el valor de los daños.
- Existe una oferta importante.
- La póliza tiene exclusiones complejas.
- Hay varias aseguradoras.
- El daño supera la cobertura.
- El término para reclamar puede estar próximo.
- Será necesario demandar.
Puedes revisar también nuestra guía sobre abogado para accidente de tránsito para identificar cuándo el caso requiere acompañamiento jurídico.
Reclamaciones de seguros en ANUBI
Los asuntos derivados de accidentes de tránsito se trabajan desde el área de Derecho Civil de ANUBI.
El área es liderada por César Javier Leguizamón, especialista en Responsabilidad y Daño Resarcible.
En una reclamación frente a una aseguradora puede ser necesario revisar:
- Accidente.
- Responsabilidad.
- Póliza.
- Coberturas.
- Exclusiones.
- Suma asegurada.
- Daños.
- Evidencia.
- Objeción.
- Términos.
- Posibles acciones posteriores.
La estrategia no consiste únicamente en completar el formulario de la compañía.
Consiste en demostrar correctamente qué ocurrió, cuánto vale el daño y por qué existe cobertura.
Revisar mi reclamación con CésarChecklist de documentos para reclamar
No todas las reclamaciones requieren exactamente lo mismo, pero esta lista sirve como punto de partida.
Identificación
- Documento de identidad.
- Datos de contacto.
Accidente
- Fotografías.
- Videos.
- Testigos.
- Información de vehículos.
- Informe de tránsito cuando exista.
Pólizas
- SOAT.
- Seguro voluntario.
- Responsabilidad civil.
- Número de póliza.
Daño material
- Fotografías.
- Cotizaciones.
- Facturas.
- Avalúos.
- Peritajes.
Lesiones
- Historia clínica.
- Incapacidades.
- Exámenes.
- Terapias.
- Dictámenes.
Gastos
- Recibos.
- Facturas.
- Transferencias.
Ingresos
- Certificación laboral.
- Nómina.
- Contratos.
- Facturación.
- Extractos.
Reclamación
- Carta.
- Formularios.
- Anexos.
- Radicado.
Comunicaciones
- Correos.
- Mensajes.
- Objeciones.
- Ofertas.
Preguntas frecuentes sobre reclamaciones ante aseguradoras
¿Puedo reclamar directamente a la aseguradora del responsable?
En seguros de responsabilidad civil, la víctima cuenta con acción directa contra la compañía dentro del alcance legal y contractual de la póliza.
¿Qué debo demostrar?
La ocurrencia del siniestro y la cuantía de la pérdida; además, en responsabilidad civil debe acreditarse la responsabilidad asegurada que da origen al derecho.
¿Cuánto tiempo tiene la aseguradora para pagar?
El artículo 1080 establece un mes desde que el asegurado o beneficiario acredita su derecho conforme al artículo 1077.
¿La aseguradora puede pedirme documentos?
Sí puede requerir información necesaria para comprobar la ocurrencia, cobertura y cuantía del siniestro.
¿Qué pasa si me niega la reclamación?
Debe revisarse la causa de la objeción y determinar si tiene sustento jurídico y contractual.
¿El SOAT paga daños del vehículo?
No. El SOAT está dirigido a coberturas relacionadas con víctimas, no a la reparación del carro o motocicleta.
¿Puedo reclamar pérdida de ingresos?
Puede analizarse dentro de los perjuicios correspondientes y según la cobertura aplicable.
¿Puedo reclamar daños morales?
Puede existir responsabilidad por estos perjuicios, pero debe analizarse si la póliza los cubre.
¿La aseguradora siempre paga todo el daño?
No. Puede existir una suma asegurada máxima, exclusiones y otras condiciones.
¿Qué pasa si el daño supera la póliza?
Debe analizarse la reclamación adicional frente a los responsables por la diferencia.
¿Puedo aceptar una parte y reclamar el resto?
Depende de los términos del pago y del documento que se firme. Debe revisarse antes de aceptar.
¿Debo firmar paz y salvo?
No sin entender exactamente qué derechos estás cerrando.
¿Necesito abogado?
No para toda reclamación. Puede ser conveniente cuando existen daños importantes, objeciones, varias pólizas o posibilidad de litigio.
¿Puedo demandar a la aseguradora?
Sí puede existir acción directa en seguros de responsabilidad civil, conforme al artículo 1133 del Código de Comercio.
Una reclamación fuerte empieza antes de enviar el formulario
El error más común es pensar que reclamar consiste en llenar el formato de la aseguradora.
La estructura correcta es:
- Identificar el seguro.
- Obtener la póliza.
- Determinar la cobertura.
- Reconstruir el accidente.
- Probar los daños.
- Cuantificarlos.
- Radicar formalmente.
- Conservar evidencia del envío.
- Analizar la respuesta.
- Decidir si negociar, conciliar o demandar.
Una aseguradora puede pagar cuando el derecho está correctamente acreditado.
También puede objetar cuando considera que falta prueba, existe una exclusión o el daño reclamado excede su cobertura.
La diferencia está en cómo se construye el expediente.
Si ya presentaste una reclamación, recibiste una objeción o no sabes qué documentos presentar, puedes solicitar una valoración con César.
Evaluar mi reclamación a la aseguradoraLa información de esta guía es general. Las coberturas, exclusiones, términos y requisitos deben revisarse según la póliza y las circunstancias particulares del accidente.